Simula tu crédito, compara opciones de Bancos y ahorra tiempo con nuestra asesoría gratuita.
Tu asesor digital para el crédito perfecto
Nuestra tecnología analiza las opciones de Bancos por ti. Encuentra la tasa más baja y mejora las posibilidades de aprobación sin costo.
Tu crédito ideal, sin complicaciones y al mejor interés
Comparamos las mejores tasas del mercado para que elijas la opción que más te hace ahorrar. Todo en un solo lugar y 100% gratis.
El camino más corto hacia tus metas
Accede a las mejores ofertas de Bancos con nuestra tecnología de simulación. Asesoría experta para que nunca pagues de más.
Haz realidad tus proyectos con el crédito correcto
No des vueltas por los Bancos. Nosotros encontramos la tasa más baja por ti para que solo te preocupes por cumplir tus metas.
Empezar ahora
Sin costo · Datos protegidos
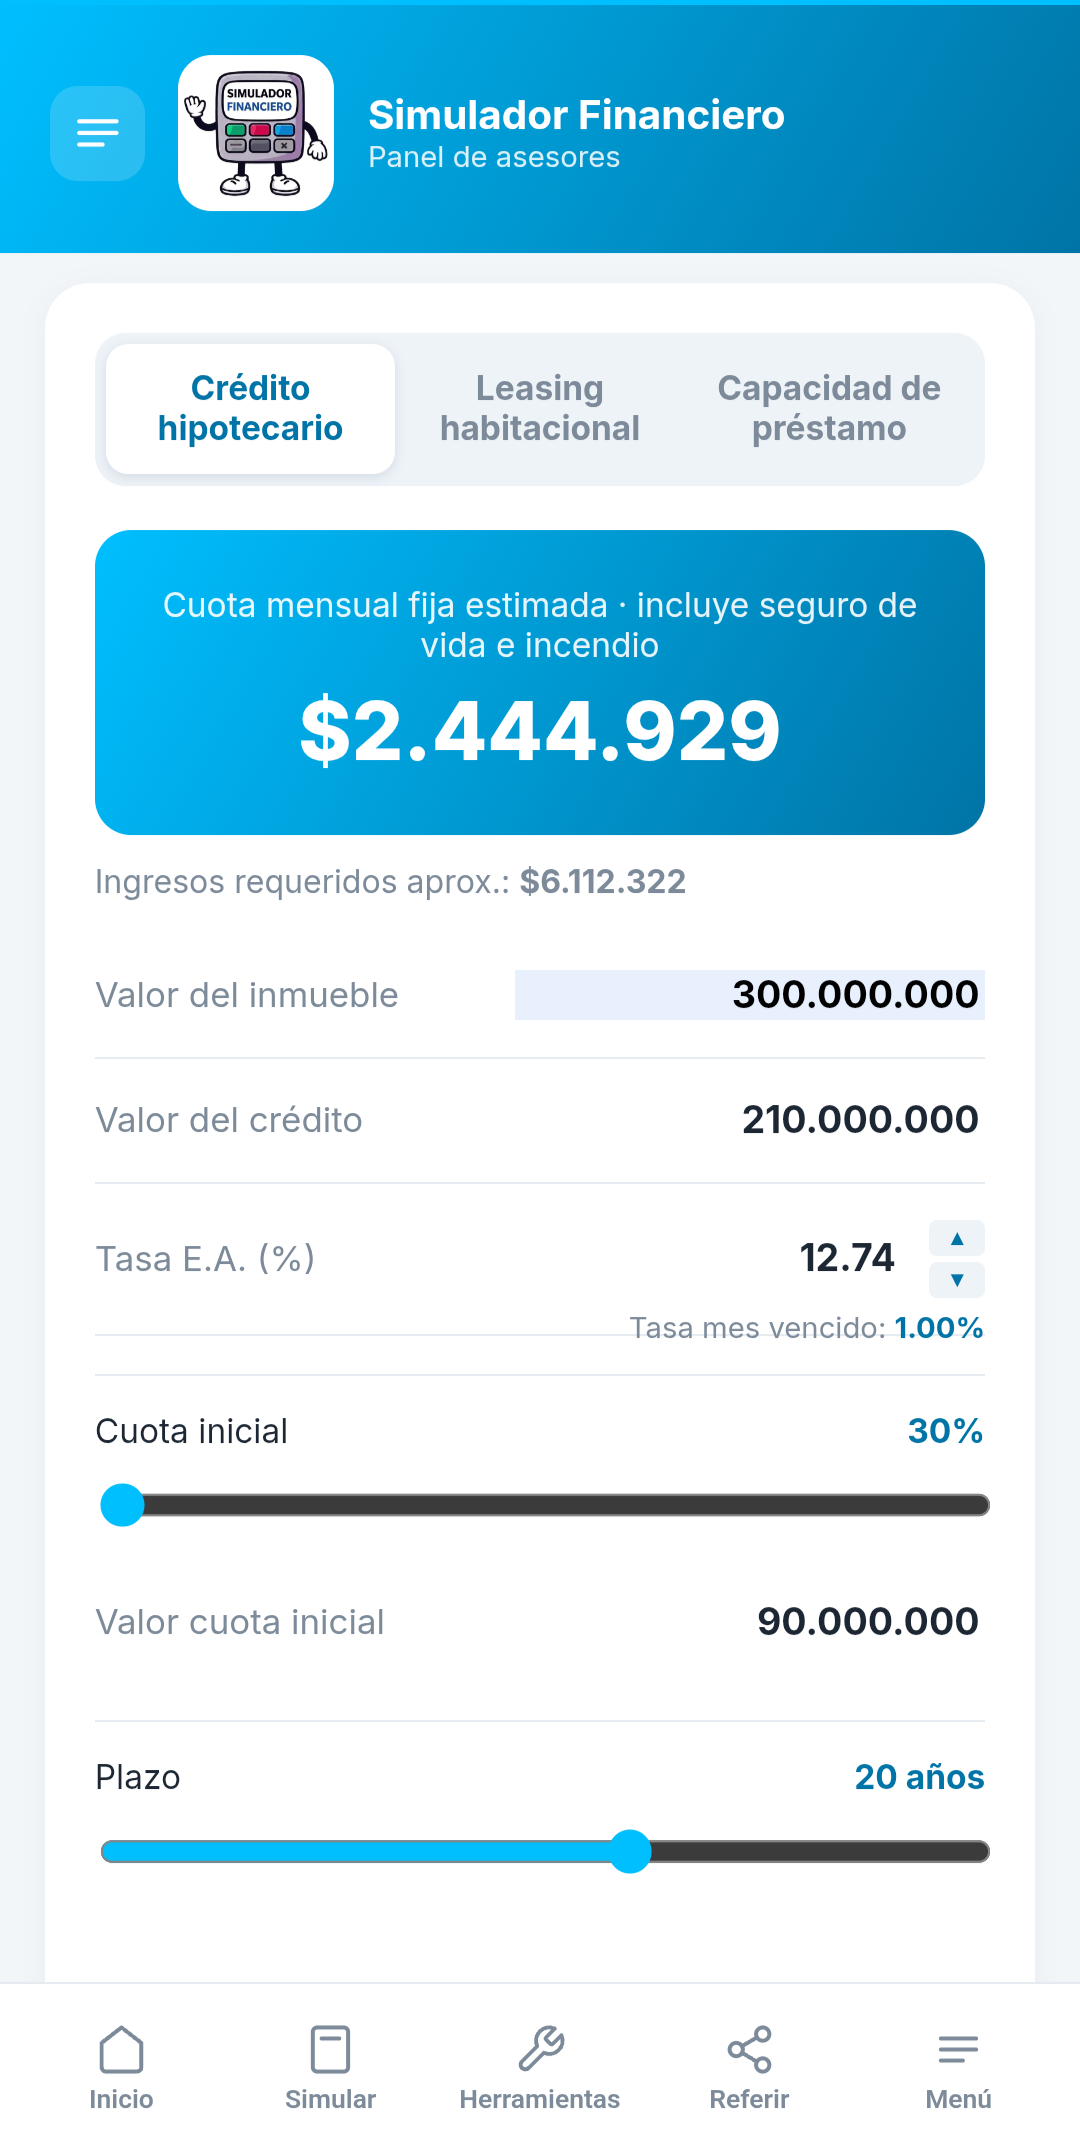
Simulación listaCuota mensual: $2.444.929
+1.200 familiasya simularon su crédito
Empieza en segundos
¿Qué crédito buscas?
Crédito de vivienda
Crédito de vehículo
Crédito de libre inversión
Crédito de libranza
Sin costo · Sin afectar tu historial crediticio
Cómo funciona
Tres pasos hacia tu crédito
01
Simula
Usa nuestras calculadoras financieras para simular el crédito que estás considerando tomar. Es fácil, rápido y te ayudará a tomar decisiones informadas. ¡Descúbrelo ahora!
Simular
02
Compara
Te mostramos las mejores opciones adaptadas a tus necesidades. Analiza y selecciona la alternativa que más te convenga. ¡Decidir nunca fue tan fácil!
Simular
03
Ahorra
¡Ahorra dinero y simplifica el proceso! Reúne los documentos que te indicamos y solicita el estudio del crédito que hemos encontrado para ti. Todo desde un solo lugar, fácil y rápido.
Simular
Miles de colombianos ya encontraron su crédito ideal
Comparamos tu perfil contra casi todos los bancos del país para que accedas a tasas que no publicitan al público general.
Quiero mi simulación
Compara por tipo de crédito
¿Qué crédito necesitas?
Crédito de vivienda
Hipotecario o leasing habitacional para vivienda nueva, usada, remodelación o compra de cartera.
Plazo: 5 a 30 añosSimular vivienda →
Crédito de vehículo
Para vehículo nuevo, usado o compra de cartera de tu crédito vehicular actual con mejores condiciones.
Plazo: 1 a 7 añosSimular vehículo →
Crédito de libre inversión
Dinero de libre destinación: viajes, educación, deudas u otros planes, con desembolso ágil.
Plazo: 1 a 6 añosSimular libre inversión →
Crédito de libranza
Cuota fija descontada de tu nómina o pensión, generalmente con tasas más bajas que un crédito ordinario.
Plazo: 1 a 12 añosSimular libranza →
Gana Tiempo
Olvídate de las filas. Resolvemos tu necesidad de crédito de forma 100% digital.
Es Gratis
Asesoría profesional sin costos ocultos. El banco nos paga, tú solo ahorras.
24/7 Disponible
Tus sueños no tienen horario. Inicia tu proceso en cualquier momento del día.
Guía rápida
Todo lo que debes saber antes de solicitar tu crédito
¿Qué es la tasa EA?
La Tasa Efectiva Anual (EA) es el costo real de un crédito en un año, e incluye la capitalización de intereses. Compararla entre bancos —no solo la cuota mensual— es la forma correcta de saber cuál crédito es realmente más barato.
Crédito hipotecario vs. leasing habitacional
En el crédito hipotecario la vivienda queda a tu nombre desde el inicio. En el leasing, el banco es propietario durante el contrato y tú pagas un canon de arrendamiento con opción de compra al final. Ambos tienen ventajas según tu perfil.
¿Cuánto debo dar de cuota inicial?
Para crédito hipotecario, generalmente entre 20% y 30% del valor del inmueble. Para leasing habitacional, entre 15% y 20%. Entre más cuota inicial des, menor será tu cuota mensual y los intereses totales.
¿Qué es el abono a capital inteligente?
Es un abono extra mensual que se aplica directamente a disminuir el saldo de tu crédito, lo que reduce el plazo total y los intereses que pagas. Puedes simular tu ahorro potencial en nuestra herramienta gratuita.
Documentos que te pedirá el banco
Varían según tu actividad económica (empleado, independiente, pensionado) y el tipo de crédito. Usa nuestro validador de documentos requeridos para saber exactamente qué necesitas antes de aplicar.
¿Afecta mi historial crediticio simular?
No. Simular tu crédito con nosotros es gratuito y no genera ninguna consulta en centrales de riesgo. Solo se genera una consulta cuando radicas formalmente tu solicitud ante la entidad financiera.
Gratis
Herramientas para tu crédito
Documentos requeridos
Según tu tipo de crédito y actividad
Lector de CTL
Analiza tu Certificado de Tradición
Subsidios de vivienda
Verifica si aplicas a un subsidio
Gastos notariales
Calcula los costos de escrituración
Preguntas Frecuentes
¿Cuánto cobramos?
Nuestra asesoría no tiene costo para ti como Cliente 😊. Si el crédito se desembolsa la Entidad Bancaria retribuirá nuestra labor.
¿Por qué elegirnos?
Te indicamos las mejores ofertas según tu perfil y gestionamos todo el proceso para que evites filas y tengas monitoreo constante.
¿Con qué Entidad es el crédito?
Directamente con el Banco. Podrás verificar la aprobación con la carta oficial que te entregaremos.
¿Qué documentos necesito para aplicar?
Varían según tu actividad económica. Te enviaremos la lista exacta por email tras la primera simulación.
¿Cómo sé si tengo capacidad de endeudamiento?
Nosotros evaluamos tu capacidad financiera previamente para asegurar que la solicitud sea viable.
¿Cuánto tiempo dura el estudio del crédito?
En promedio de 5 a 10 días hábiles, dependiendo de la agilidad de la entidad financiera elegida.
¿Simulador Financiero es un banco?
No. Somos un intermediario/comparador de crédito: te ayudamos a comparar y a preparar tu solicitud, pero el crédito siempre lo otorga y desembolsa la entidad financiera con la que finalmente quedes aprobado.
¿Cuál es el plazo mínimo y máximo de un crédito de libre inversión?
Con las entidades que comparamos, el plazo típico va de 1 a 6 años (12 a 72 cuotas mensuales). El plazo y la tasa final dependen de la entidad y de tu perfil crediticio.
¿Puedo simular sin comprometerme a nada?
Sí. La simulación es solo informativa y sin costo. Tú decides si continúas con la solicitud formal ante la entidad financiera.
Cuota estimada para crédito hipotecario o leasing habitacional.
Crédito hipotecario
Leasing habitacional
Capacidad de préstamo
Abono inteligente
Cuota mensual fija estimada · incluye seguro de vida e incendio
$0
Ingresos requeridos aprox.: $0
El valor del crédito no puede ser mayor al valor del inmueble.
Tasa mes vencido: 0.00%
30%
1% → $0
20 años
Ver cuota en UVR
Primera cuota mensual variable estimada
$0
Ingresos requeridos aprox.: $0
Tasa UVR mes vencido: 0.00%
↺ Reiniciar valores
Estimado de capacidad de crédito de vivienda según ingresos familiares. Valores de referencia, sujetos a estudio de crédito.
↺ Reiniciar valores
Datos del Crédito Actual
$
El crédito no puede superar al inmueble.
$
Valor requerido.
Entre 5 y 30 años.
Tasa mayor a 0%.
Completa todos los campos de arriba para ver tu simulación completa, el plan de pagos y el ahorro con abono inteligente.
Resumen de Simulación
Monto a Financiar
-
Tasa Mes Vencida
-
Cuota Mensual Sin Seguros
-
SEGUROS (aprox)
Seguro de Vida
-
Seguro de Incendio
-
Cuota Mensual Total
-
$
Ahorro en plazo
0 meses
Intereses Ahorrados
$0
Nueva Cuota
$0
Plan de Pagos
Mes
Cuota Sin Seguros
Abono Capital
Intereses
Abono Inteligente
Nuevo Saldo
Preguntas frecuentes
¿Qué es el abono inteligente a capital?
Es una estrategia financiera y legal que consiste en aumentar de forma permanente el valor de la cuota mensual de un crédito (especialmente hipotecario o leasing habitacional). Ese dinero extra se destina en un 100% al saldo principal de la deuda, lo que permite reducir drásticamente el tiempo del préstamo y la cantidad de intereses pagados a largo plazo.
No lo debes confundir con un abono extraordinario, que son pagos adicionales y esporádicos que haces por tu cuenta a través de la app o cajero del banco cuando tienes dinero extra.
¿Cuáles son las ventajas del abono inteligente?
Ahorras en intereses: al reducir el saldo de la deuda rápidamente, disminuyen los intereses calculados sobre ese saldo, ahorrando millones a lo largo de la vida del crédito.
Acorta el plazo: puedes pagar un crédito pactado a 20 o 30 años en la mitad del tiempo, sin tener que pagar cuotas dobles.
No altera tu flujo de caja: al tratarse de un aumento leve y constante en la cuota mensual (un "microabono"), se ajusta a tu capacidad de pago sin generar grandes desequilibrios en tus finanzas.
¿Cómo aplico el abono inteligente?
Calcula tu capacidad: determina cuánto dinero adicional puedes destinar a tu cuota mes a mes sin afectar tus gastos básicos.
Contáctanos para representarte ante tu entidad financiera: puedes enviarnos tu último extracto de vivienda a través del botón "Enviar Extracto" que encuentras más arriba, en el panel de ahorro de este mismo simulador (disponible una vez completes tu simulación).
Enviar Extracto de Vivienda
Al enviar el extracto recibirás asesoría sobre cómo realizar ante el Banco el proceso de abono inteligente para que se vea reflejado en tu extracto mensual.
Haz clic o arrastra tu archivo aquí
Formatos permitidos: PDF, JPG, PNG
archivo.pdf
Elige la vía de comunicación de tu preferencia. Ambas prepararán el mensaje personalizado de forma segura.
Por favor, completa todos los campos requeridos (*) para continuar.
¿Te ayudamos a conseguir este crédito?
Déjanos tus datos y te contactamos para apoyarte con la mejor tasa.
Preguntas frecuentes
¿Cuáles son los seguros que debo tomar con mi crédito de vivienda?
Seguro de incendio y terremoto: protege el inmueble contra incendio y otros riesgos.
Seguro de vida deudor(es): cobertura para el pago del préstamo si algo extraordinario sucede.
¿Qué necesito para acceder a un crédito hipotecario?
Edad y capacidad de pago: ser mayor de edad y demostrar ingresos estables y suficientes.
Historial crediticio: contar con un buen historial. El banco consultará las centrales de información para verificar tu comportamiento en el cumplimiento de obligaciones financieras anteriores.
Ahorro inicial: disponer de un capital de ahorro para la cuota inicial. Para un crédito hipotecario el rango suele ser del 20% al 30% del valor del inmueble, mientras que en un leasing habitacional generalmente se requiere entre el 15% y el 20%.
¿Qué es la UVR?
La UVR (Unidad de Valor Real) es una referencia de valor utilizada para calcular y actualizar los créditos de vivienda. Su valor se ajusta periódicamente en función de la inflación, lo que permite a las entidades financieras proteger el poder adquisitivo del dinero prestado a lo largo del tiempo. El cálculo y la proyección de la UVR están a cargo del Banco de la República.
Dado que el valor de la UVR se determina según la inflación, tanto el saldo pendiente del crédito como el monto de la cuota mensual aumentarán o disminuirán en correspondencia con este indicador económico. La tasa de inflación de referencia es la proyectada por el Banco de la República.
¿Qué ventaja ofrece la tasa en un crédito en UVR?
Es importante considerar que los créditos en UVR se ajustan según la inflación. Como los ingresos de las personas también suelen incrementarse anualmente por este mismo concepto, en teoría se busca que la capacidad de pago no se vea afectada.
El beneficio de este sistema es relativo y depende de las condiciones del mercado financiero: si la inflación disminuye, las cuotas en UVR también se reducirán; por el contrario, si la inflación sube, este incremento se reflejará en el valor de la cuota.
Preguntas frecuentes
¿Qué es leasing habitacional?
Alternativa de financiamiento para compra de vivienda a un plazo amplio, en la que pagas una cuota mensual de arrendamiento y el inmueble se escritura a nombre del banco. Una vez pagues el total del préstamo, tendrás la opción de escriturar dicho inmueble a tu nombre.
¿Cuáles son los seguros que debo tomar con mi crédito de vivienda?
Seguro de incendio y terremoto: protege el inmueble contra incendio y otros riesgos.
Seguro de vida deudor(es): cobertura para el pago del préstamo si algo extraordinario sucede.
¿Qué necesito para acceder a un leasing habitacional?
Edad y capacidad de pago: ser mayor de edad y demostrar ingresos estables y suficientes.
Historial crediticio: contar con un buen historial. El banco consultará las centrales de información para verificar tu comportamiento en el cumplimiento de obligaciones financieras anteriores.
Ahorro inicial: para un leasing habitacional generalmente se requiere entre el 15% y el 20% del valor del inmueble, mientras que para un crédito hipotecario el rango suele ser del 20% al 30%.
¿Qué es la opción de compra en un leasing habitacional?
Es el derecho contractual que tienes, como arrendatario, de adquirir la propiedad del inmueble al finalizar el plazo del contrato de leasing. Este valor se paga en la última cuota y generalmente puede variar entre el 0% y 30% del valor del crédito.
Se fija y se pacta claramente en el contrato desde el primer día: es un monto conocido, que no está sujeto a fluctuaciones del mercado inmobiliario al momento de la compra.
¿Cómo funciona una compra de cartera de un leasing habitacional?
Al trasladar el saldo de tu leasing desde tu entidad actual a una nueva entidad financiera que ofrece mejores condiciones, sí se incurre nuevamente en gastos de escrituración y otros costos asociados al cambio de propietario, porque se debe constituir un nuevo contrato de leasing habitacional sobre el mismo inmueble.
Los principales gastos incluyen honorarios notariales por la nueva escritura, avalúo del inmueble, estudio de títulos y costos jurídicos, y los seguros exigidos por la nueva entidad.
Recomendación: antes de proceder, pide un análisis de conveniencia a la nueva entidad que compare el ahorro esperado por la mejor tasa o plazo contra el costo total de los nuevos gastos — así sabrás con certeza si el beneficio neto justifica el cambio.
¿Cómo funciona el crédito de remodelación de un leasing habitacional?
Es un financiamiento adicional y paralelo al leasing vigente, con el propio inmueble como garantía, para cubrir mejoras, reparaciones o libre inversión.
No reemplaza el leasing original: mantienes el pago del canon mensual habitual y se crea una segunda obligación, con su propio plazo, tasa y tabla de amortización — en la práctica, no se permite consolidar ambos pagos en una sola cuota.
Para acceder necesitas estar al día en los pagos del leasing original, que el inmueble tenga capacidad de endeudamiento adicional, y la entidad evaluará tu capacidad de pago considerando la suma de las dos obligaciones.
¿Qué es la UVR?
La UVR (Unidad de Valor Real) es una referencia de valor utilizada para calcular y actualizar los créditos de vivienda. Su valor se ajusta periódicamente en función de la inflación, lo que permite a las entidades financieras proteger el poder adquisitivo del dinero prestado a lo largo del tiempo. El cálculo y la proyección de la UVR están a cargo del Banco de la República.
Dado que el valor de la UVR se determina según la inflación, tanto el saldo pendiente del crédito como el monto de la cuota mensual aumentarán o disminuirán en correspondencia con este indicador económico. La tasa de inflación de referencia es la proyectada por el Banco de la República.
¿Qué ventaja ofrece la tasa en un crédito en UVR?
Es importante considerar que los créditos en UVR se ajustan según la inflación. Como los ingresos de las personas también suelen incrementarse anualmente por este mismo concepto, en teoría se busca que la capacidad de pago no se vea afectada.
El beneficio de este sistema es relativo y depende de las condiciones del mercado financiero: si la inflación disminuye, las cuotas en UVR también se reducirán; por el contrario, si la inflación sube, este incremento se reflejará en el valor de la cuota.
Simuladores
Libre inversión
Calcula el valor de la cuota o el valor a prestar de acuerdo a los ingresos.
Libre inversión
Capacidad de préstamo
Cuota mensual estimada*
$0
5 años
Tasa mes vencido: 0.00%
*No incluye seguros.
↺ Reiniciar valores
Libre inversión
Estimado de capacidad de crédito de libre inversión según ingresos mensuales. Valores de referencia, sujetos a estudio de crédito.
↺ Reiniciar valores
¿Te ayudamos a conseguir este crédito?
Déjanos tus datos y te contactamos para apoyarte con la mejor tasa.
Preguntas frecuentes
¿Qué es un crédito de libre inversión y/o libranza?
Un crédito de libre inversión es un préstamo personal de uso flexible, sin justificar el gasto, mientras que la libranza es un crédito donde las cuotas se descuentan automáticamente de la nómina o pensión. La libranza suele ofrecer tasas más bajas y plazos más largos debido a la seguridad del recaudo.
¿Una persona reportada en centrales de información financiera puede acceder a este crédito?
Si se presenta un reporte negativo en centrales de riesgo por más de 30 días, no es posible.
¿El seguro de vida es obligatorio?
Sí, ya que ampara la deuda en caso de calamidad y es indispensable para adquirir este crédito. Cubre el saldo de tu deuda en un 100% en caso de fallecimiento natural o accidental, o incapacidad natural o permanente.
¿Puedo hacer la cancelación total del crédito o abonos al mismo?
Puedes pagar cuotas extraordinarias o la totalidad del crédito en cualquier momento, sin incurrir en ningún cobro adicional.
¿Qué documentos necesito para aplicar?
Varían según tu actividad económica. Te enviaremos la lista exacta por email tras la primera simulación. Generalmente incluyen documentos de identificación, comprobantes de ingresos y estados financieros, pero te guiaremos paso a paso según tu caso particular.
¿Cómo sé si tengo capacidad de endeudamiento?
Nosotros evaluamos tu capacidad financiera previamente para asegurar que la solicitud sea viable. Analizamos tus ingresos, gastos y obligaciones actuales para determinar el monto que puedes solicitar responsablemente.
¿Cuánto tiempo dura el estudio del crédito?
En promedio de 5 a 10 días hábiles, dependiendo de la agilidad de la entidad financiera elegida. Algunos créditos pueden aprobarse incluso en menos tiempo, especialmente cuando toda la documentación está completa y en orden.
Simuladores
Libranza
Calcula el valor de la cuota o el valor a prestar de acuerdo a los ingresos.
Libranza
Capacidad de préstamo
Cuota mensual estimada*
$0
5 años
Tasa mes vencido: 0.00%
*No incluye seguros.
↺ Reiniciar valores
Estimado de capacidad de crédito de libranza según ingresos mensuales. Valores de referencia, sujetos a estudio de crédito.
↺ Reiniciar valores
¿Te ayudamos a conseguir este crédito?
Déjanos tus datos y te contactamos para apoyarte con la mejor tasa.
Preguntas frecuentes
¿Cuál es el seguro que debo tomar con este crédito?
Seguro de vida deudor(es): cobertura para el pago del préstamo, si algo extraordinario sucede.
¿Qué necesito para acceder a este crédito?
Edad y capacidad de pago: ser mayor de edad y demostrar ingresos estables y suficientes.
Historial crediticio: contar con un buen historial. El banco consultará las centrales de información para verificar tu comportamiento en el cumplimiento de obligaciones financieras anteriores.
Simuladores
Vehículo
Calcula el valor de la cuota o el valor a prestar de acuerdo a los ingresos.
Vehículo
Capacidad de préstamo
Cuota mensual estimada*
$0
5 años
Tasa mes vencido: 0.00%
*No incluye seguros.
↺ Reiniciar valores
Estimado de capacidad de crédito según ingresos mensuales. Valores de referencia, sujetos a estudio de crédito.
↺ Reiniciar valores
¿Te ayudamos a conseguir este crédito?
Déjanos tus datos y te contactamos para apoyarte con la mejor tasa.
Preguntas frecuentes
¿Cuál es el seguro que debo tomar con este crédito?
Seguro de vida deudor(es): cobertura para el pago del préstamo, si algo extraordinario sucede.
¿Qué necesito para acceder a este crédito?
Edad y capacidad de pago: ser mayor de edad y demostrar ingresos estables y suficientes.
Historial crediticio: contar con un buen historial. El banco consultará las centrales de información para verificar tu comportamiento en el cumplimiento de obligaciones financieras anteriores.
Recursos
Herramientas
Apoyo rápido para tus trámites de crédito.
Lector de CTLAnaliza tu certificado de tradición y libertad
Gastos notarialesCalculadora de referencia
Documentos requeridosChecklist por tipo de crédito
Aprobación digitalRecibe la aprobación en 24 horas
Subsidios de viviendaEstima cuánto podrías recibir
Herramientas
Lector de CTL
Sube el Certificado de Tradición y Libertad y obtén un informe automático.
Herramientas
Gastos notariales
Estimado de escritura y registro para una compraventa de vivienda.
Herramientas
Documentos requeridos
Selecciona el tipo de crédito y la actividad económica para ver los documentos necesarios.
Diligencia tu solicitud y recibe la aprobación de tu crédito de vivienda en 24 horas.
Herramientas
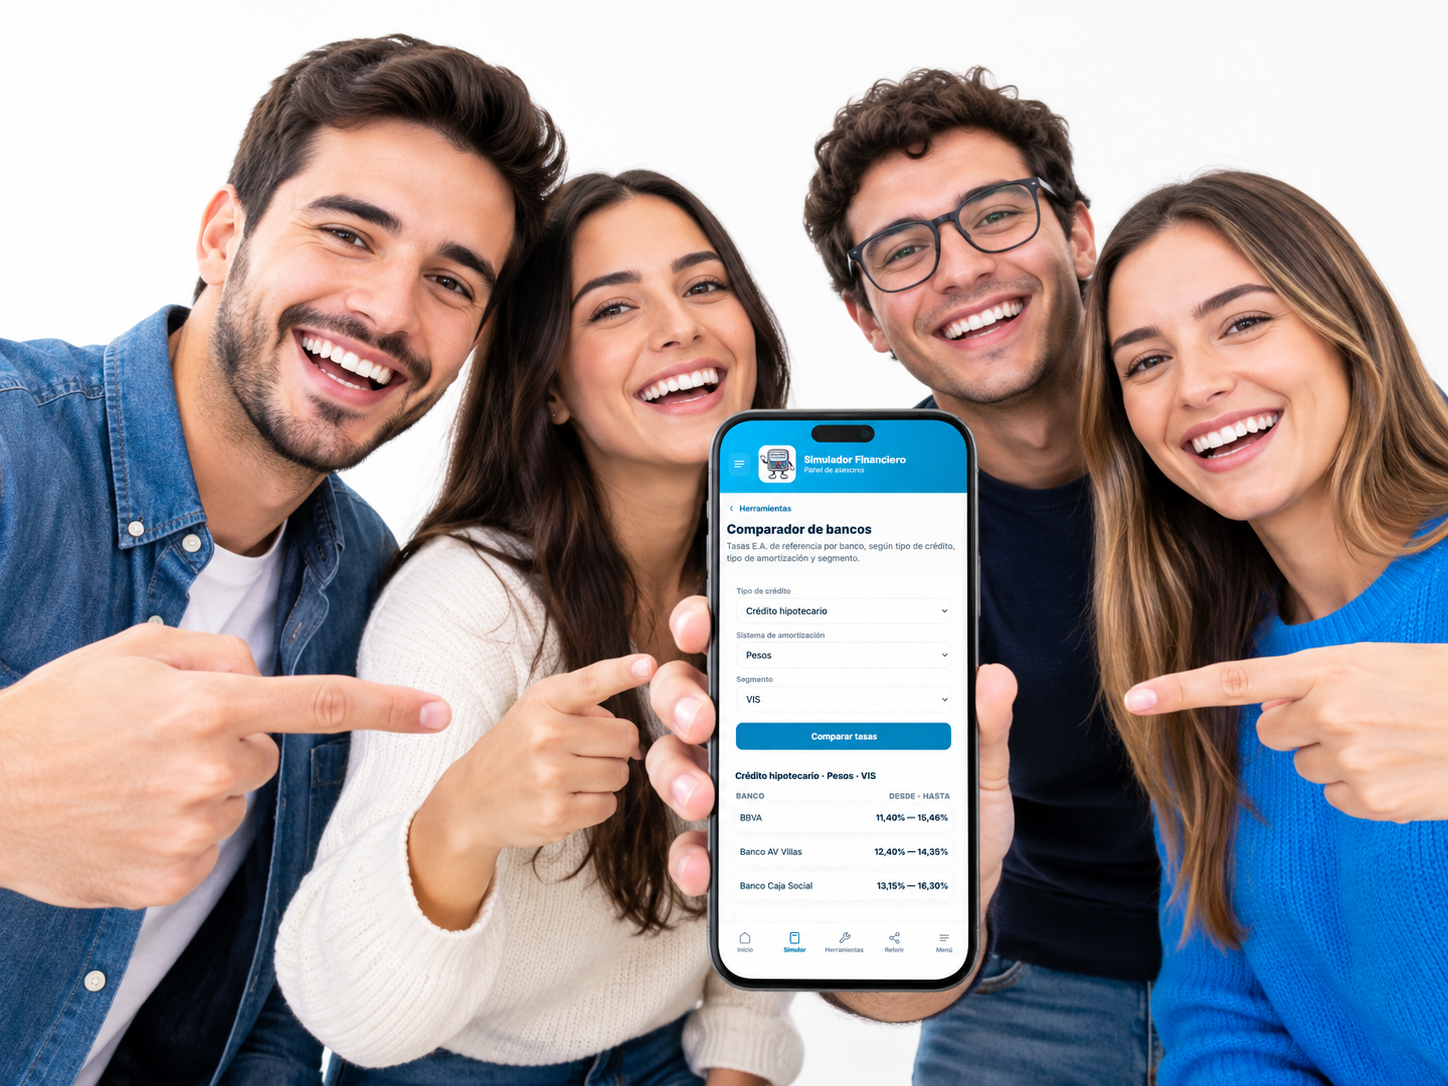
Comparador de bancos
Tasas E.A. de referencia por banco, según tipo de crédito, tipo de amortización y segmento.
Tasas por banco
¿Ayudamos a tu cliente a tramitar su crédito?
Déjanos sus datos y lo contactamos para apoyarte.
Herramientas
Subsidios de vivienda
Calcula a cuánto podrías acceder por caja de compensación y tu ciudad.
Volver al simulador
Generador de Propuesta Financiera
Arma un reporte limpio y compartible con la simulación, las 3 mejores opciones de banco y los documentos requeridos.
Simulación base
¿Qué más quieres incluir en el reporte?
Se usará tu firma guardada en "Mi perfil".
El PDF tiene mayor resolución — mejor si lo vas a imprimir o enviar por correo. El JPG es más liviano y directo para compartir por WhatsApp.
Referidos
Clientes
Seguimiento a las personas que has referido.
Cargando clientes…
Tu cuenta
Mi perfil
Esta información arma tu firma como asesor, que se usa en el Generador de Propuesta Financiera. Es opcional, pero recomendable.
Esta información queda ligada a tu cuenta de asesor, así que se ve igual sin importar desde qué celular o computador entres.
Asesoría gratuita
Solicita tu asesoría
Cuéntanos qué crédito necesitas y un asesor te contacta sin costo.
Este mes
Incentivos
Estimado según tus clientes cerrados.
Incentivo estimado del mes
$0
Por tipo de crédito
Ayuda
Preguntas frecuentes
Lo que más preguntan los asesores.
¿Qué es Simulador Financiero y para qué sirve?
Es tu panel de trabajo como asesor: simulas créditos de vivienda y libre inversión con tu cliente en segundos, comparas tasas de bancos, refieres el cliente para que te ayudemos a cerrarlo, generas una propuesta financiera profesional, y llevas el control de tus incentivos — todo desde el celular, sin necesidad de planillas ni WhatsApp para cada cálculo.
¿Hay un video que muestre cómo funciona la app?
Sí, un recorrido de 1 minuto por los botones y pantallas principales.
¿Cómo refiero un cliente?
Ve a la sección "Referir", completa los datos del cliente y presiona enviar. Quedará registrado en tu lista de clientes.
¿Cómo comparto una simulación con mi cliente?
Cada simulador tiene un botón "Compartir esta simulación" que genera una imagen con los datos y la marca de simuladorfinanciero.com.co, lista para enviar por WhatsApp. Solo se habilita cuando hay una simulación válida.
¿Cómo veo mis incentivos?
En la sección "Incentivos" verás el estimado del mes, desglosado por tipo de crédito.
¿Cuál es el valor de los incentivos?
El valor depende del banco donde se desembolse el crédito. Entre el 0.2% y 0.4% del valor del crédito.
¿Qué diferencia hay entre "Cuota fija" y "Capacidad de préstamo" en el simulador de vivienda?
"Crédito hipotecario" y "Leasing habitacional" calculan la cuota mensual a partir del valor del inmueble y el crédito. "Capacidad de préstamo" hace el cálculo inverso: a partir de los ingresos familiares, estima cuánto le prestarían a tu cliente.
¿Las tasas son garantizadas?
No, son de referencia. La tasa final la define cada entidad según el perfil del cliente. La tasa inicial que trae el simulador por defecto corresponde a la más baja reportada actualmente en el Comparador de bancos, pero puede requerir contratar portafolio adicional del banco o depender del perfil del cliente.
¿Hasta cuánto se puede financiar por leasing habitacional o crédito hipotecario?
Leasing habitacional: hasta 90% del valor del inmueble en vivienda No VIS (nueva o usada), y hasta 85% en vivienda VIS. Crédito hipotecario: hasta 80% en vivienda VIS, y hasta 70% en vivienda No VIS. Estos son los topes máximos de referencia; el porcentaje real que apruebe cada banco depende del perfil y la capacidad de pago del cliente.
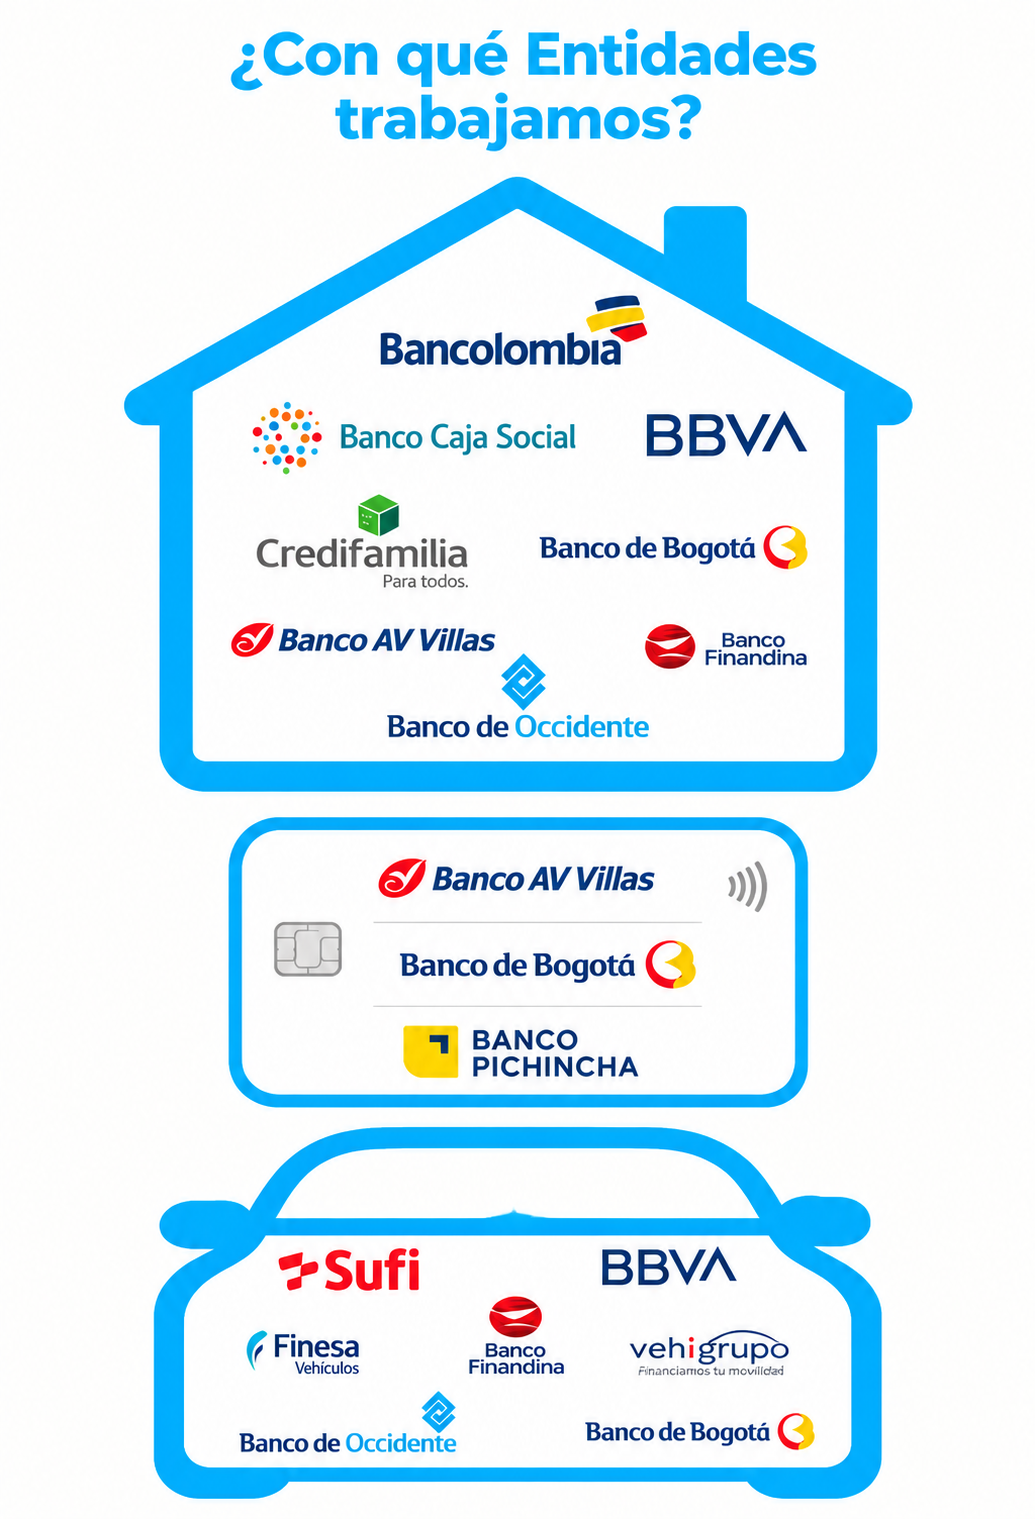
¿Con qué bancos trabajamos?
Trabajamos con AV Villas, BBVA, Banco de Bogotá, Bancolombia, Banco Caja Social, Banco de Occidente y Credifamilia.
¿Cómo uso el Comparador de bancos?
En "Herramientas" → "Comparador de bancos", elige el tipo de crédito, la moneda (pesos o UVR) y el segmento (VIS o No VIS), y presiona "Comparar tasas". Verás las tasas de cada banco ordenadas de menor a mayor, y puedes compartir el comparativo como imagen.
¿Cuáles son los topes de vivienda VIS en Colombia según la ciudad?
El tope VIS se fija cada año en salarios mínimos (SMMLV) y varía según la ciudad: en Bogotá, Medellín, Cali, Barranquilla y otras ciudades principales llega hasta 150 SMMLV; en el resto de municipios, hasta 135 SMMLV. La vivienda VIP (interés prioritario) tiene un tope de 90 SMMLV en todo el país. Estos valores cambian cada año con el salario mínimo y pueden ajustarse por decreto, así que conviene confirmar la cifra vigente antes de asesorar a un cliente.
¿Qué es "Aprobación digital"?
Es el formulario de solicitud de crédito de vivienda para que tu cliente lo diligencie directamente y reciba una respuesta de aprobación en 24 horas.
¿Qué es "Ver cuota en UVR"?
Es un estimado de la primera cuota si el crédito hipotecario se pacta en UVR, calculada con una tasa 40% más baja que la tasa fija digitada. Solo aplica para crédito hipotecario.
¿Dónde veo los documentos que necesita mi cliente?
En "Herramientas" → "Documentos requeridos", selecciona el tipo de crédito y la actividad económica del cliente para ver el checklist, y puedes compartirlo como imagen.
¿Cómo calculo los gastos notariales de una compra?
En "Herramientas" → "Gastos notariales" ingresas el valor de la transacción y si tiene crédito hipotecario o leasing, y obtienes el estimado de escritura y registro.
¿Para qué sirve el Lector de CTL?
Está en "Herramientas". Tu cliente o tú suben el Certificado de Tradición y Libertad en PDF y la herramienta genera un informe automático del inmueble.
¿Para qué sirve el Compresor de escrituras?
Está en "Herramientas". Reduce el peso de un PDF (escritura, certificado, etc.) para que sea más fácil enviarlo por WhatsApp o correo. Elige el nivel de compresión y descarga el archivo optimizado — todo ocurre en el navegador, el documento nunca se sube a ningún servidor.
¿Cómo puedo recomendar Simulador Financiero a un amig@?
Con un toque le mandas la invitación por WhatsApp para que se registre como asesor.
¿Cómo contacto soporte si tengo una duda?
Desde el menú lateral (ícono ☰) tienes el botón "Asistencia por WhatsApp", que te lleva directo a un chat de soporte con un mensaje inicial ya escrito.